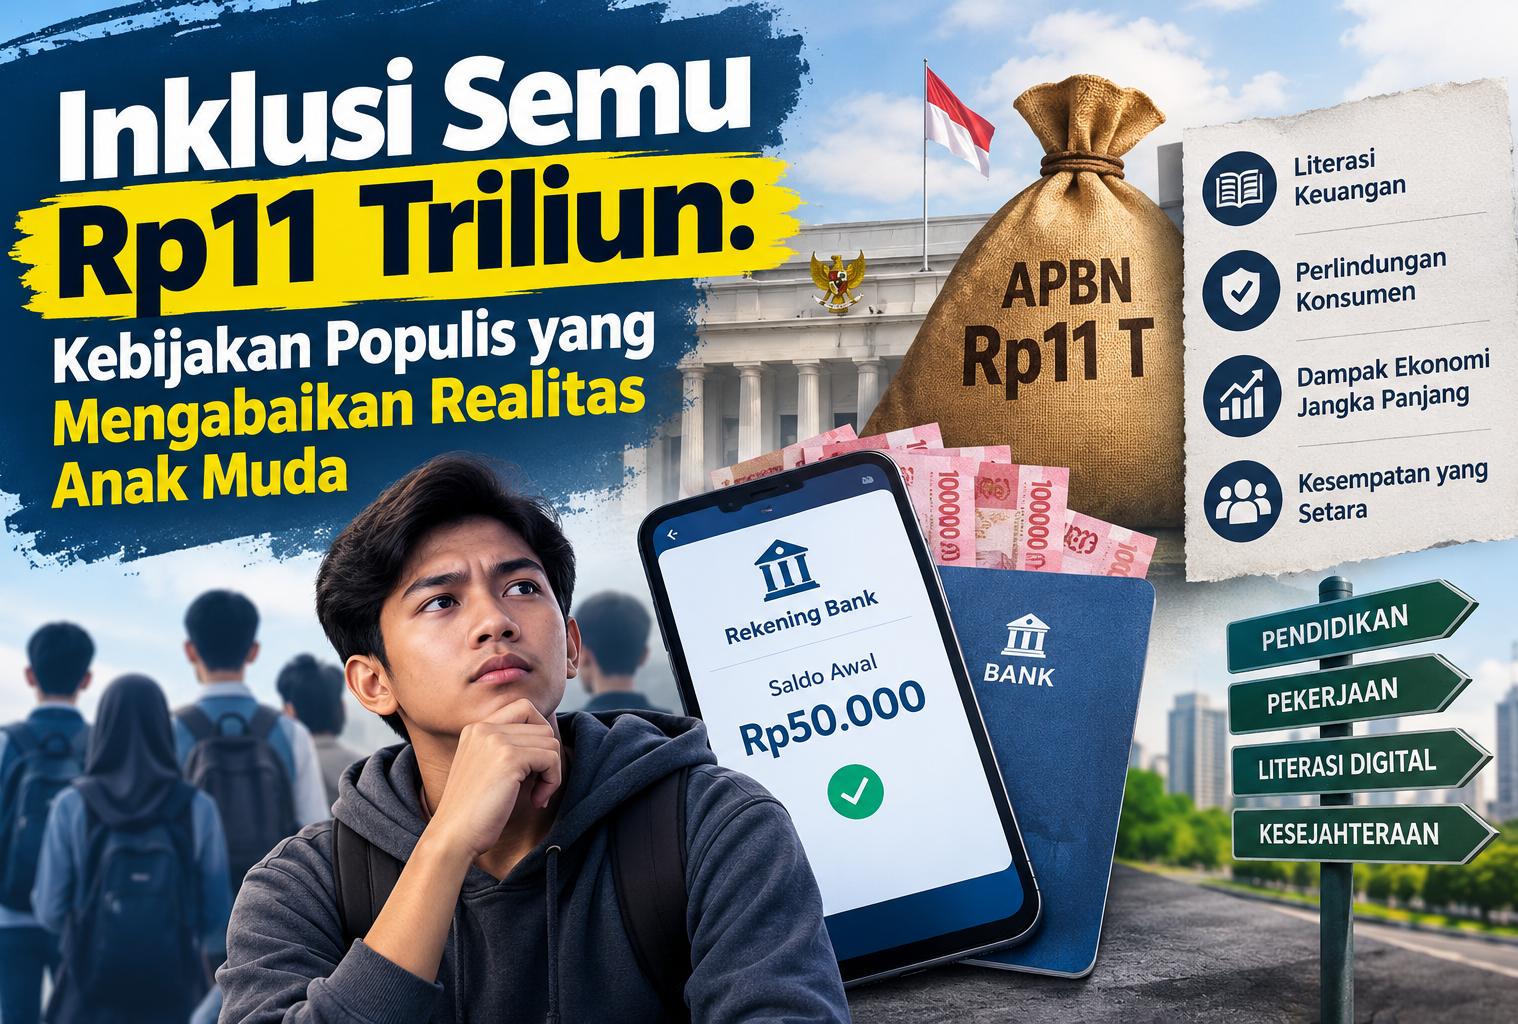
Wacana pembukaan rekening bank otomatis bersaldo awal Rp50.000 bagi setiap warga negara yang menginjak usia 17 tahun dengan perkiraan alokasi APBN mencapai Rp11 triliun ekilas tampak sebagai terobosan progresif dalam perluasan akses keuangan. Kebijakan ini dikemas elegan sebagai bentuk perhatian negara terhadap generasi muda agar segera terintegrasi ke dalam ekosistem ekonomi modern. Namun, apabila ditelisik dari sudut pandang ekonomi politik dan regulasi perbankan, instrumen kebijakan ini menyimpan cacat logika yang berpotensi berujung pada pemborosan anggaran publik.
Menilai keberhasilan inklusi keuangan semata dari kuantitas akun perbankan merupakan sebuah kekeliruan metodologis. Inklusi keuangan yang substantif tidak didefinisikan oleh kepemilikan administratif atas rekening bank, melainkan oleh kapabilitas finansial, daya beli riil, pemahaman atas risiko, serta kontinuitas pemanfaatan layanan keuangan tersebut. Membuka rekening secara massal bagi remaja tanpa diimbangi oleh daya beli yang memadai maupun literasi keuangan yang terstruktur ibarat menyediakan infrastruktur tanpa ada aktivitas ekonomi yang berjalan di dalamnya.
Secara teknis, tingkat inklusi keuangan nasional memang akan melonjak secara instan. Namun, pendekatan instan ini justru berpotensi menentang semangat POJK Nomor 3 Tahun 2023 tentang Peningkatan Literasi dan Inklusi Keuangan di Sektor Jasa Keuangan Bagi Konsumen dan Masyarakat. Dalam regulasi tersebut, Otoritas Jasa Keuangan (OJK) menegaskan bahwa akselerasi inklusi keuangan harus berjalan secara sejajar (pari passu) dengan tingkat literasi. Menggenjot pembukaan rekening secara masif tanpa membekali masyarakat dengan kecakapan finansial yang memadai hanya akan melahirkan kerentanan baru di tingkat konsumen.
Risiko turunan yang paling nyata adalah kemunculan rekening pasif (dormant accounts) dalam jumlah besar setelah insentif saldo awal tersebut habis dikonsumsi. Dalam konteks kejahatan keuangan digital yang kian kompleks, ribuan rekening pasif milik kelompok usia muda sangat rentan dieksploitasi untuk tindakan ilegal, seperti jual-beli rekening, pencucian uang, hingga penampungan dana judi online. OJK dan lembaga perbankan tentu menyadari bahwa ekspansi akses keuangan yang tidak dibentengi oleh pelindungan konsumen yang kuat hanya akan membawa risiko sistemik bagi sektor jasa keuangan.
Dari prespektif ekonomi politik, kebijakan ini mencerminkan tingginya biaya peluang (opportunity cost) dari penggunaan APBN. Anggaran sebesar Rp11 triliun yang dialokasikan untuk dorongan konsumsi jangka pendek cenderung memberikan efek pengganda (multiplier effect) yang sangat terbatas terhadap pertumbuhan ekonomi jangka panjang. Apabila dana raksasa tersebut dialoikasikan pada sektor-sektor produktif seperti peningkatan kualitas pendidikan tinggi, insentif riset, subsidi pelatihan vokasi, atau pembiayaan wirausaha muda dampaknya akan jauh lebih signifikan terhadap peningkatan kapasitas produksi dan kualitas sumber daya manusia nasional.
Pada hakikatnya, kewajiban utama negara bukan bertindak sebagai entitas pembuka rekening bagi masyarakat. Peran fundamental negara terletak pada penyediaan regulasi yang adil, jaminan kepastian hukum, serta pembangunan infrastruktur digital dan ekonomi yang memungkinkan seluruh warga negara memiliki kesetaraan kesempatan (equal opportunity) untuk berkembang.
Pemberian insentif dana berskala besar ini berisiko terjebak menjadi komoditas politik jangka pendek yang berorientasi pada popularitas ketimbang efektivitas kebijakan publik. Generasi muda tidak membutuhkan seremonial inklusi yang sekadar mempercantik laporan statistik pemerintah. Hal yang mereka butuhkan adalah kepastian lapangan kerja, akses pendidikan yang terjangkau, serta literasi yang memampukan mereka mengelola masa depan finansial secara mandiri. Tanpa adanya pembenahan pada aspek fundamental tersebut, pengeluaran anggaran Rp11 triliun ini dikhawatirkan hanya menjadi wujud inklusi semu yang tidak berdampak pada kesejahteraan riil masyarakat
#Agus Supatma